前回は、実家をリフォームして親と住むとき、住宅ローン控除のために名義を移すなら建物にして、土地は相続まで親の名義にしておく、という話を書きました。
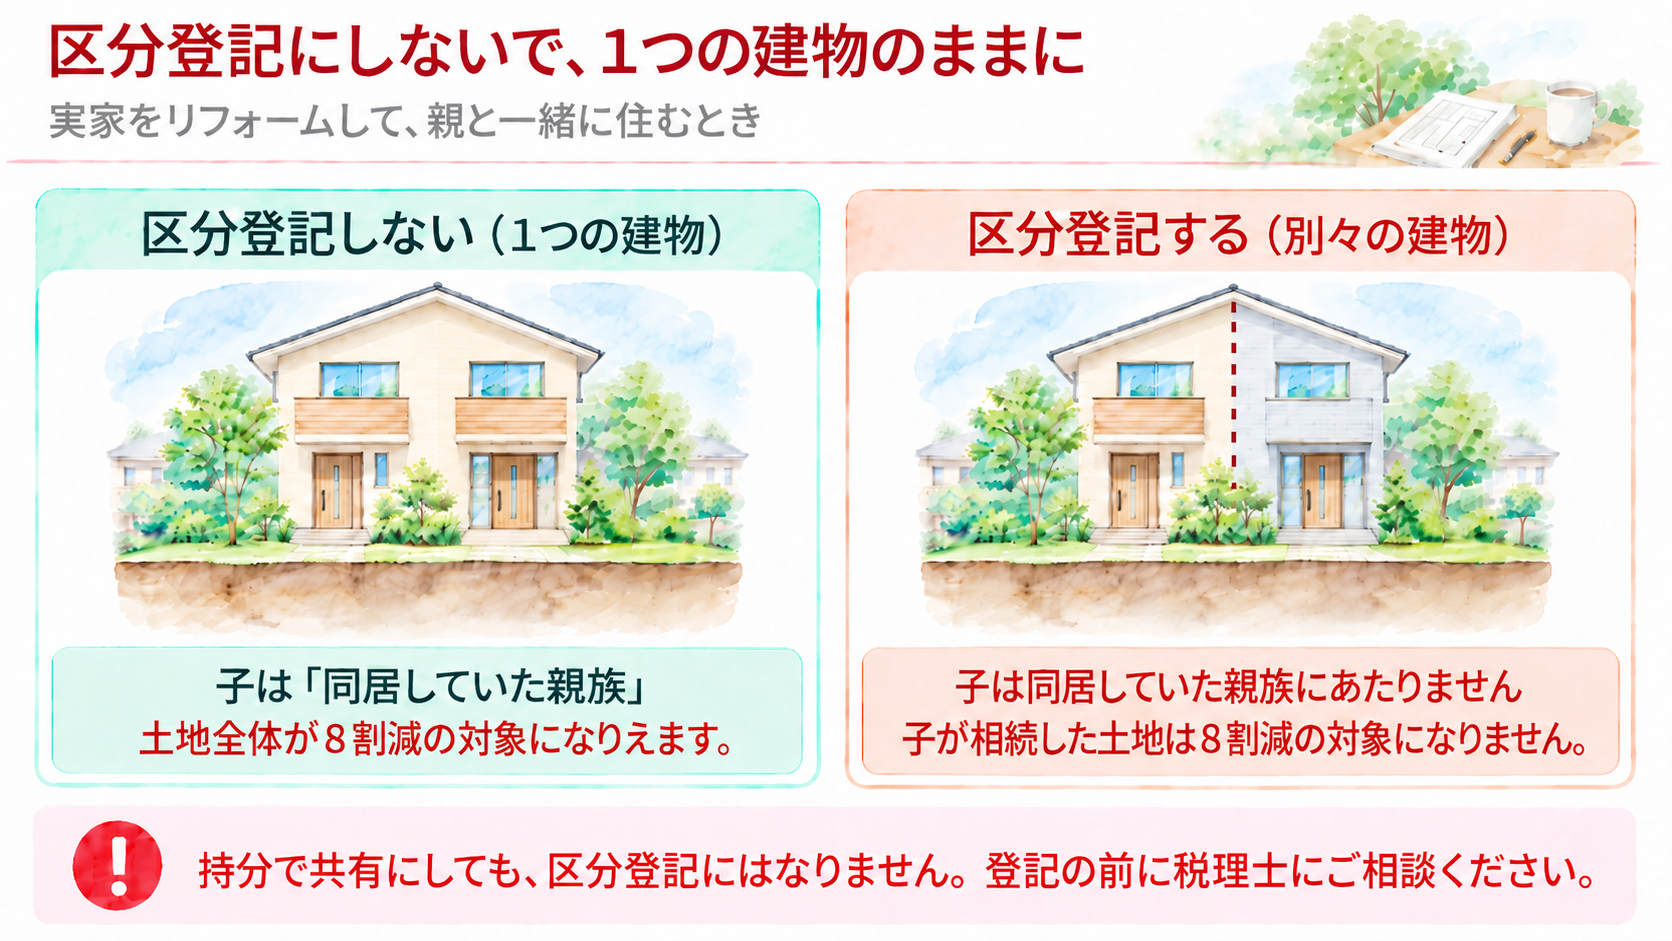
今回は、親子で一つの家に住むとき、建物の登記を親の部分と子の部分に分ける「区分登記」にしないほうがよい理由を書きたいと思います。区分登記にすると、相続のときに土地の評価額を8割減らす特例の対象が、親が住んでいた部分に限られてしまうからです。情報は2026年9月時点のものです。
建物の「共有」と「区分登記」は、別のものです
はじめに、よく似た2つの言葉の違いを説明します。
- 共有……1つの建物を、親子が「持分」で持つ形です。たとえば親が2分の1、子が2分の1というように、建物全体を割合で持ちます。登記の上では、建物は1つのままです
- 区分登記……1つの建物の中の、親が住む部分と子が住む部分を、別々の建物として登記する形です。国税庁の通達では「区分所有建物である旨の登記」がされている建物と呼ばれ、マンションの各部屋と同じ登記のしかたです
前回書いた「リフォーム代に見合うぶん、建物の持分(建物を持つ割合)を子へ移して親子の共有にする」方法は、上の「共有」にあたります。持分で分けても、区分登記にはなりません。持分を移すときは、法務局で持分を移す登記をします。登録免許税がかかり、手続きは司法書士に頼むのが一般的です。
区分登記ができるのは、それぞれの部分が構造の上で分かれていて、独立して住むことができる建物です(建物の区分所有等に関する法律)。そのうえで、区分の登記は、建物の所有者が申請して行う登記です(不動産登記法)。玄関や台所を分けて二世帯向けにリフォームするときに、あわせて区分登記を考えることがあるかもしれません。
区分登記がなければ、敷地全体が8割減の対象になります
前回も書いたとおり、亡くなった方が住んでいた家の土地は、要件を満たせば、相続税を計算するときに330平方メートルまで評価額を80パーセント減らすことができます。「小規模宅地等の特例」です。
この特例には「一棟の建物」という考え方があります。法令では、親が住んでいた一棟の建物の敷地なら、そのうち親族が住んでいた部分も含めて対象になると定められています(租税特別措置法施行令第40条の2)。
玄関が別々でも、区分登記のない1つの建物なら、子が住む部分の土地も含めて、敷地全体が対象になります。
区分登記があると、親が住んでいた部分に限られてしまいます
ところが、この条文には「建物の区分所有等に関する法律第1条の規定に該当する建物を除く」というかっこ書きがあります。国税庁の通達は、この建物を「区分所有建物である旨の登記がされている建物」と説明しています。
つまり、区分登記をした建物は、親の部分と子の部分が別々の建物として扱われます。特例の対象になるのは、親が住んでいた部分の土地に限られます。
子が土地を相続する例で比べます
たとえば、土地が200平方メートルで、その上の1つの建物に、親が住む部分と子が住む部分があるとします。子は親と生計を別にしています。区分登記している例では、子が住む部分は子の名義とします。親が亡くなり、子が土地をすべて相続して、そのまま住み続ける場合で比べます(仮定の例です)。
| 区分登記していない | 区分登記している | |
|---|---|---|
| 子の立場 | 親と「同居していた親族」 | 同居していた親族にあたらない |
| 8割減の対象 | 土地全体の200㎡ | 対象になりません |
区分登記がなければ、子は親と同じ建物に住んでいた「同居していた親族」になり、土地全体の評価額を8割減らすことができます(申告期限まで住み続けるなどの条件があります)。区分登記があると、子の部分は別の建物として扱われ、子は同居していた親族にあたりません。自分の名義の部分に住んでいるので、別居していた子の条件にも当てはまりません(次の節で書きます)。その結果、親が住んでいた部分の土地も含めて、8割減を使うことができなくなります。
国税庁が公表している設例(配偶者と子が土地を2分の1ずつ相続する例)でも、子が相続した分は対象にならず、8割減の対象になる面積は200㎡から50㎡に減っています。
同じ建物に住んでいても、「同居していた」ことにはなりません
区分登記があるほうの設例で、国税庁は、子は「当該被相続人の居住の用に供されていた部分」に居住していた者には該当しない、としています。子は、同居していた親族にあたらないということです。
別居していた子の条件にも当てはまりません。条件の一つに、いま住んでいる家を、これまでに所有したことがないことがあり、自分の名義の部分に住んでいる子は、この条件を満たさないからです(国税庁)。
ただし、この設例は、子が親と生計を別にしている場合です。国税庁の答えにも「被相続人と生計を一にしていないことから」と書かれています。親と生計を一にしていた子が住む部分の土地は、別の要件で特例の対象になることがあります。生計を一にしていたかどうかで判定が変わりますので、税理士にご相談ください。
建物が子の名義でも、親子の共有でも、考え方は同じです
前回は、「親の土地の上に、子の名義の建物」という形を書きました。国税庁の通達では、子が親の土地を無償で借りて建物を持ち、親もその建物に無償で住んでいた場合、その土地は親が住んでいた土地として扱われます。そして、「一棟の建物」の扱いは、こうした子の名義の建物にも当てはまる形で書かれています。
建物が子の名義でも、区分登記のない1つの建物なら、子が住む部分の土地も、評価額8割減の特例の対象に含まれます。子の名義の部分に親が住むときは、子が親から家賃を受け取っていないことが前提です。親子の共有の場合も、同じ考え方になると考えられます。区分登記をすると、親が住んでいた部分に限られます。実際に特例を使えるかは、土地を受け取る人の条件(同居していたかなど)によりますので、ご自身の場合は税理士にご確認ください。
区分登記をしたあとで、1つの建物にまとめるには
区分登記をした建物を、登記の上で1つの建物にまとめる手続き(建物の合併の登記)が、不動産登記法に定められています。ただし、次のような場合はまとめることができません。
- 親の部分と子の部分で、名義人が違う
- 共有で、持分の割合が違う
- 住宅ローンの抵当権など、所有権以外の権利の登記がある(例外もあります)
まとめる部分どうしが接していることも前提です。名義をそろえるには、親から子へ、または子から親へ持分を移すことになり、前回書いた贈与税や登録免許税の話がまた関わってきます。建物の状況によって、手続きも変わってきます。
特例は、相続が始まる直前の状態で判定されます。登記を見直すなら、相続が始まる前に、司法書士と税理士にご相談ください。
登記の形は、相続のことも考えて
リフォームの打ち合わせでは、工事の内容やローンの話が中心になり、登記の形まで話が及ばないこともあるかもしれません。けれども、区分登記にするかどうかで、将来の土地の評価額の8割減の範囲が変わります。
結果は、土地の広さや評価額、家族の構成、生計を一にしているか、これからの住み方によって変わってきます。区分登記を考えるときは、登記の前に税理士にご相談ください。

コメント