実家に戻り、リフォームをして親と住むことになるケースもあると思います。リフォームの費用をローンでまかなうなら、住宅ローン控除を使いたいところです。
この控除を受けるには、リフォームする建物が、ご自身の名義になっている必要があります。そのため、リフォームの前に、建物の名義を親から移しておくことを考えることになります。
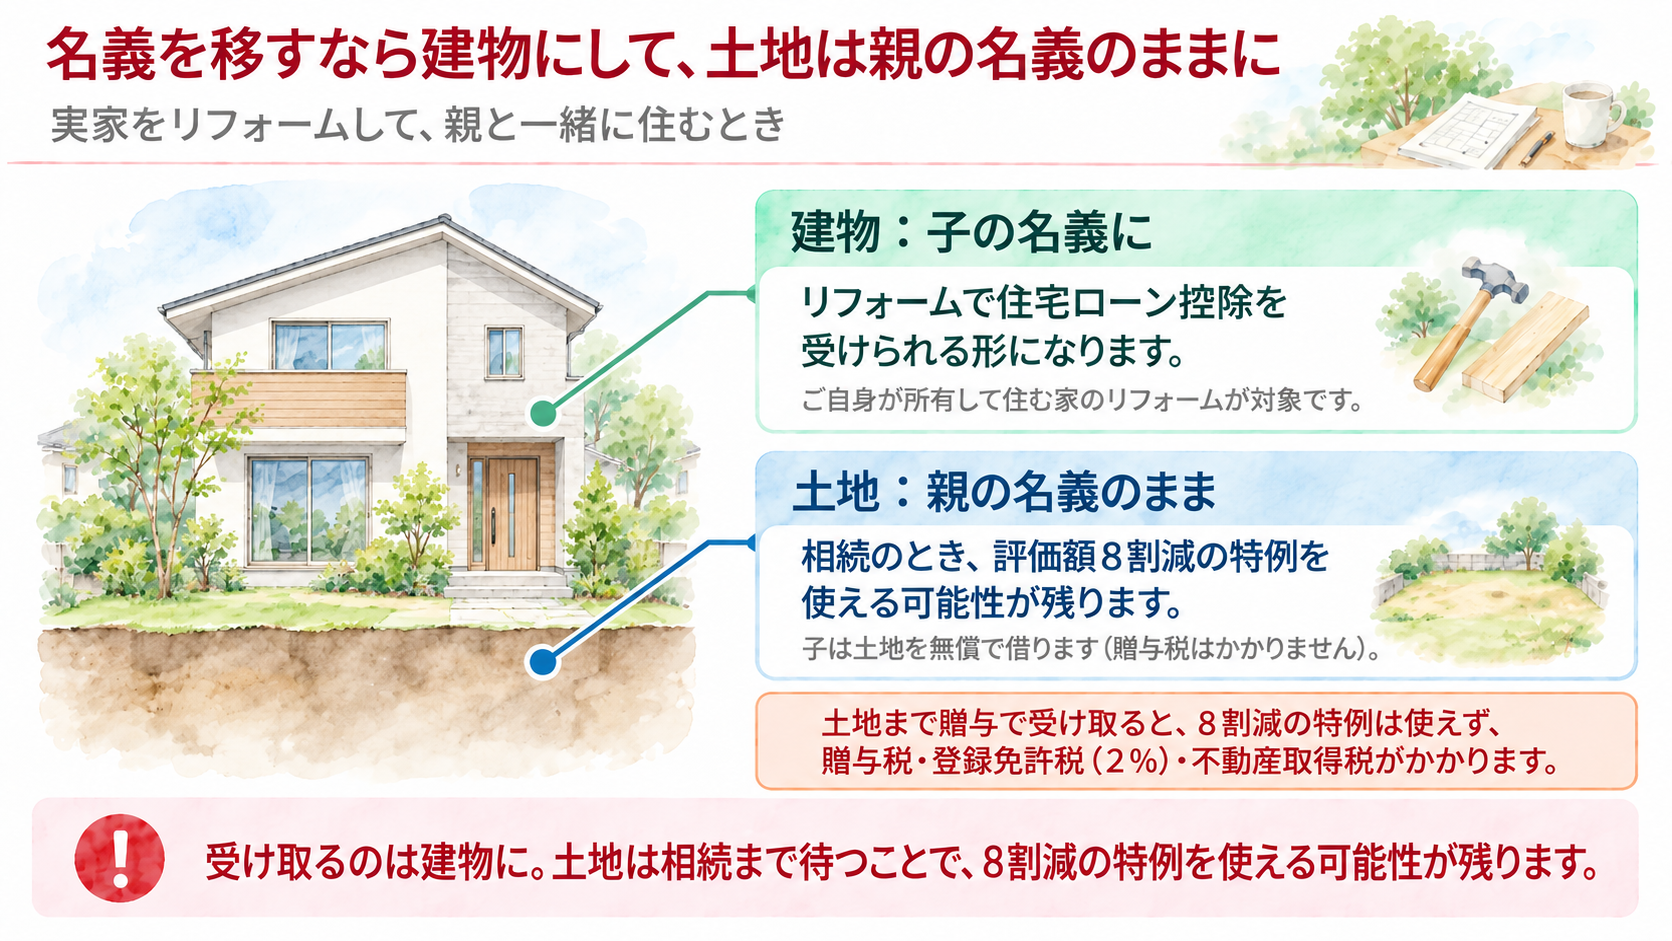
ただ、このとき建物と一緒に土地まで贈与で受け取ると、相続のときなら使えたかもしれない「土地の評価額の8割減」を使うことができなくなります。そのうえ、土地の分の贈与税・登録免許税・不動産取得税もかかります。
「親の家(実家)をもらう前に」と題して、2回に分けて書きたいと思います。1回目の今回は、名義を移すなら建物にして、土地は贈与で受け取らないという話です。情報は2026年9月時点のものです。
リフォームで住宅ローン控除を使うには、建物がご自身の名義である必要があります
リフォームで住宅ローン控除を使う主な条件は、次のとおりです(国税庁)。
- ご自身が所有し、ご自身が住む家屋のリフォームであること
- 工事費が100万円を超え、その2分の1以上がご自身の住む部分の工事であること
- リフォーム後の床面積が50平方メートル以上で、その2分の1以上にご自身が住むこと
- 10年以上で返済するローンであること(親族からの借入は対象になりません)
2022年から2030年までに住みはじめた場合、控除は年末のローン残高(上限2,000万円)の0.7%、期間は10年で、年14万円までです。最初の年は確定申告が必要で、建築士などが発行する「増改築等工事証明書」を添えます。会社員なら、2年目からは年末調整で受けられます。なお、省エネやバリアフリーの改修には、ローンを使わなくても工事費の一定額をその年の所得税から差し引ける税額控除もあります。住宅ローン控除とは、どちらか一方を選ぶことになります。
親の名義のままリフォームした場合について、国税庁は、親名義の建物に子が増築した場合、増築部分は親の物になり、親が子に費用を払わなければ、親が子から増築資金の分の利益を受けたとして贈与税がかかるとしています。
親から建物をもらった場合や、生計を一にする親から買った場合、その取得そのものには住宅ローン控除を使うことはできません(国税庁)。控除の対象になるのは、ご自身の名義になった建物に行うリフォームの費用です。
名義を移すときは、土地まで一緒に贈与で受け取らないことが大切です。
贈与で受け取った土地には、評価額を8割減らす特例を使うことができません
亡くなった方が住んでいた家の土地は、相続税を計算するときに、330平方メートルまで評価額を80パーセント減らすことができます。「小規模宅地等の特例」といいます。
この特例の対象は、相続や遺贈(遺言による取得)で受け取った土地です。国税庁の通達には、被相続人から贈与で取得したものは対象に「含まれない」と書かれています。
生前に贈与で名義を移した土地は、そのあと親が亡くなっても、この8割減の対象にはなりません。名義を移した時点で、特例を使う機会を失います。
評価額2,000万円の土地で比べると、贈与には税金が3つかかります
たとえば、相続税の評価額が2,000万円、固定資産税の評価額が1,600万円の土地を、18歳以上の子が親から受け取る場合で比べます(どちらも仮定の金額です)。
| 贈与で受け取る | 相続で受け取る | |
|---|---|---|
| 贈与税 | 585.5万円 | — |
| 登録免許税(名義変更の登記) | 32万円(2%) | 6.4万円(0.4%) |
| 不動産取得税 | 24万円 | かかりません |
| 土地の評価額の8割減 | 使うことはできません | 要件を満たせば、2,000万円を400万円として計算 |
相続のときは、贈与税ではなく相続税の対象になります。
贈与税は、2,000万円から基礎控除の110万円を引いた1,890万円に、45%をかけて265万円を引いた額です。
不動産取得税は、宅地の場合、2027年3月31日までの取得なら固定資産税評価額の2分の1に3%をかけて計算します。これは全国共通のしくみで、土地の上の住宅が一定の条件を満たす場合は、さらに減額されることがあります。相続で取得した不動産には、不動産取得税はかかりません。
相続時精算課税を使っても、8割減は使うことができません
「相続時精算課税なら、2,500万円まで贈与税がかからない」と聞いたことがあるかもしれません。60歳以上の親から18歳以上の子への贈与で選択できる制度です。
たしかに上の例なら、2,000万円から基礎控除110万円を引いた1,890万円は特別控除2,500万円の範囲におさまり、贈与税はかかりません。
ただし、親が亡くなったときに、その1,890万円が相続財産に足し戻されます。そして国税庁は、相続時精算課税で贈与を受けた土地は小規模宅地等の特例の適用を受けることはできないと明記しています。
相続で受け取っていれば、要件を満たす場合に400万円として計算できた土地が、1,890万円のまま相続税の計算に入ることになります。登録免許税2%と不動産取得税も、贈与と同じようにかかります。
相続で受け取れば必ず8割減になる、というわけではありません
相続で受け取っても、8割減を使うには条件があります。
- 配偶者が受け取る場合は、取得する人の条件はありません
- 同居していた子が受け取る場合は、相続税の申告期限まで住み続け、その土地を持ち続けることが条件です
- 別居していた子の場合は、6つの条件をすべて満たす必要があります。配偶者も同居の相続人もいないこと、相続前3年以内にご自身や家族の持ち家に住んでいないこと、などです(国税庁のタックスアンサー「No.4124」をご覧ください)
さらに、特例を使うには相続税の申告書を提出し、明細書などを添付する必要があります。住み方や家族の状況によって結果は変わります。ご自身の場合にどうなるかは、税理士にご相談ください。
贈与で受け取ると、この条件を満たしていても特例を使うことはできません。相続まで待つことで、8割減を使える可能性が残ります。
受け取るのは建物にして、土地は相続まで親の名義に
住宅ローン控除のために生前に名義を移すなら、受け取るのは建物に限り、土地は親の名義のままにしておくという方法があります。
親の土地の上に子の名義の建物がある形です。地代も権利金も払わずに親の土地を使う場合(使用貸借)について、国税庁は、土地を使う権利に贈与税が課税されることはないとしています。
では、この形のまま親が亡くなったとき、土地に8割減の特例は使えるのでしょうか。国税庁の通達では、子が親の土地を無償で借りて建物を持ち、親もその建物に無償で住んでいた場合、その土地は親が住んでいた土地として扱われます。そのうえで、実際に特例を使えるかは、前の節で書いた、土地を受け取る人の条件(同居していたかなど)によります。
建物をまるごと受け取らない方法もあります。子が払ったリフォーム代に見合うぶん、建物の持分を親から子へ移し、親子の共有にするやり方です。こうすると贈与税はかからない、と国税庁は説明しています。ただし、これは贈与税の話で、この形でリフォーム費用に住宅ローン控除を使えるかは別の問題です。また、親の側に譲渡の税金がかかることもあるので、あわせて税理士にご確認ください。
ただし、建物の贈与にも、贈与税、登録免許税(2%)、不動産取得税がかかります。金額は建物の評価額によって変わりますので、名義を移す前に一度計算してみてください。建物を子の名義にした場合に、土地の8割減がどう判定されるかも、あわせて税理士にご確認ください。
次回は、親子で一つの家に住むとき、建物の登記を親の部分と子の部分に分ける「区分登記」にしないほうがよい理由を書きたいと思います。

コメント