前回までの2回は、実家をリフォームして親と住むときの、建物の名義と登記の話を書きました。
今回は、そのリフォームの費用にかかる所得税の話を書きたいと思います。1回目で少し触れたとおり、リフォームには住宅ローン控除のほかに、ローンを使わなくても工事費の一定額をその年の所得税から差し引く税額控除があり、2つはどちらか一方を選ぶことになります。二世帯向けのリフォームでは、どちらを選ぶかで、差し引かれる税額が変わってきます。情報は2026年9月時点のものです。
台所やトイレを増やす工事には、ローンがなくても使うことができる税額控除があります
リフォームの費用を所得税から差し引く税額控除は、国税庁では「住宅特定改修特別税額控除」と呼ばれています。対象の工事には省エネ、バリアフリー、子育て対応などがあり、その一つが「多世帯同居改修工事」です。
多世帯同居改修工事とは、台所・浴室・トイレ・玄関のいずれかを増やす工事で、工事のあと、ご自身が住む部分にこの4つのうち2つ以上が、それぞれ複数になるものをいいます(国税庁)。たとえば、親の世帯のために台所とトイレを1つずつ増やす工事です。
主な条件は次のとおりです(国税庁)。
- ご自身が所有し、ご自身が住む家屋の工事で、工事のあとの床面積が50平方メートル以上、その2分の1以上にご自身が住むこと(住宅ローン控除と同じです)
- 工事の「標準的な費用の額」が50万円を超えること
- 工事のあと6か月以内に同居をはじめること(改修前から同居している場合も対象です)と、その年の合計所得金額が2,000万円以下であること
- 2028年12月31日までに住みはじめること
「標準的な費用の額」は、実際に支払った金額ではなく、工事の種類ごとに国が定めた単価をもとに計算する金額です。建築士などが発行する「増改築等工事証明書」に記載されます。
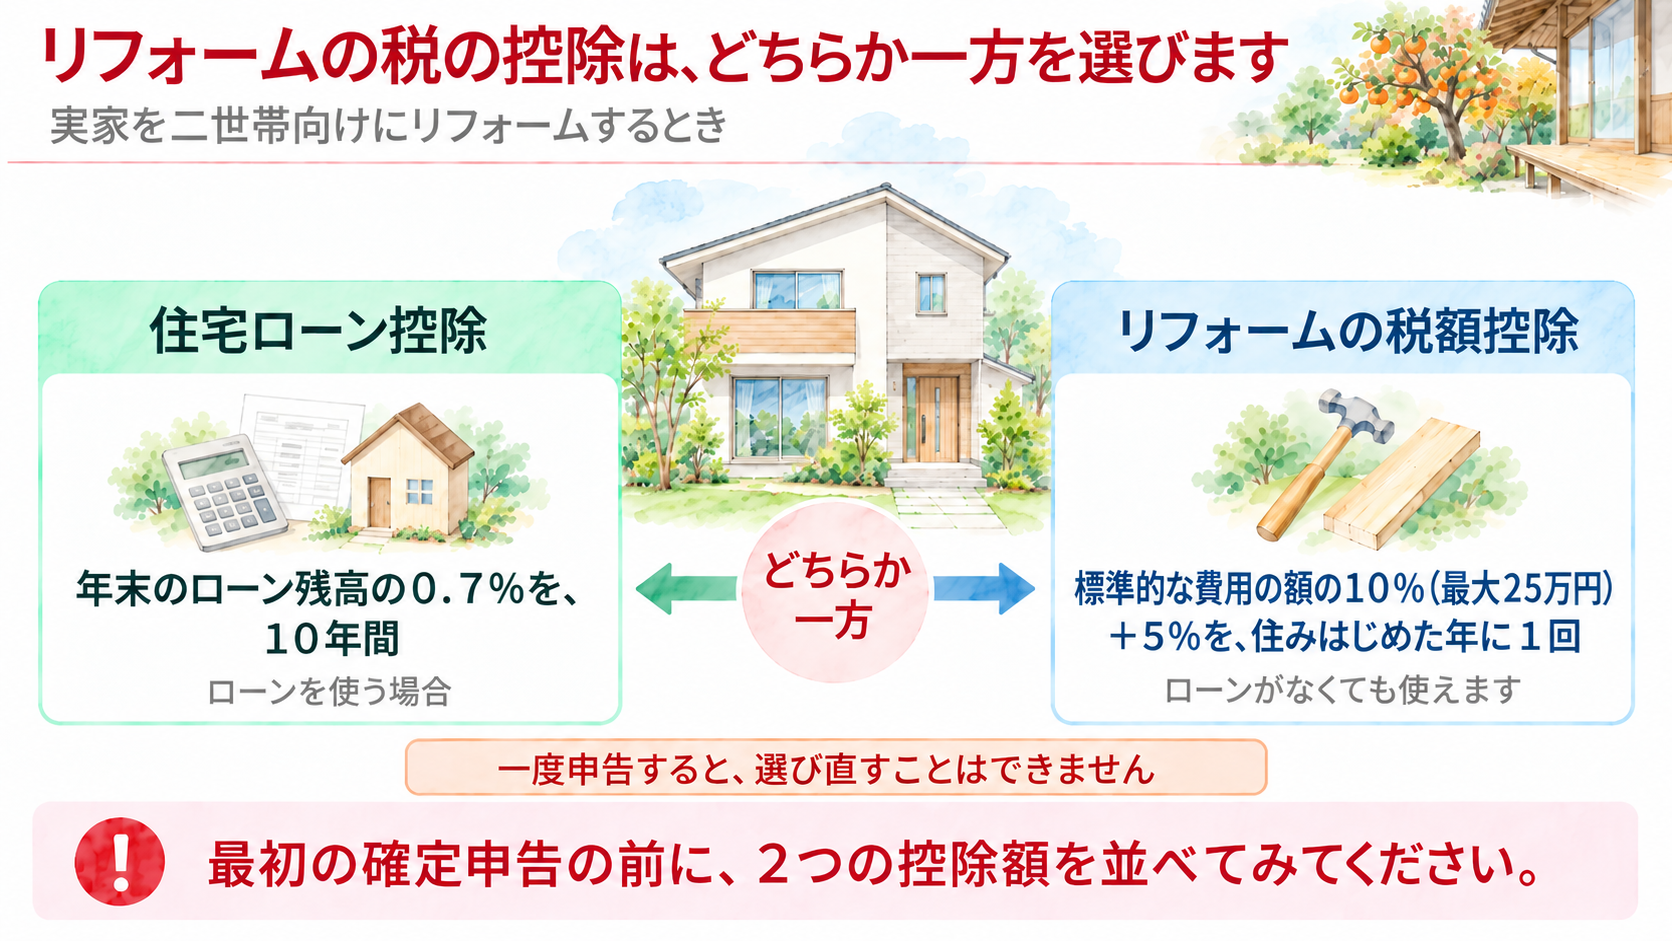
控除額は、標準的な費用の額(上限250万円)の10%で、最大25万円です。上限を超えた部分や、あわせて行ったほかのリフォームの費用があれば、その5%も加わります。ただし、5%の対象になる額は、標準的な費用の額が上限です。差し引くのは、住みはじめた年の所得税からです。
住宅ローン控除とは、どちらか一方を選ぶことになります
住宅ローン控除(増改築)は、年末のローン残高(上限2,000万円)の0.7%を、10年間、所得税から差し引く制度です。所得税から差し引かれずに残った分は、翌年度の住民税からも差し引かれます(上限97,500円。総務省)。
国土交通省は、リフォームの税額控除と住宅ローン控除(増改築)は「同時適用はできません」としています。法律でも、住宅ローン控除の対象になる増改築から、この税額控除を受けるものは除かれています(租税特別措置法第41条)。
さらに国税庁は、どちらかを選んで確定申告書を提出すると、その後に選択替えはできないとしています。最初の年の確定申告の前に、両方の控除額を比べておく必要があります。
800万円のローンなら、税額控除のほうが約5万円多くなる例です
たとえば、実家を二世帯向けにリフォームし、工事費が1,000万円、そのうち台所とトイレを増やす工事の標準的な費用の額が300万円だったとします。ローンは800万円を15年で返します(どれも仮定の金額です。住宅ローン控除は、毎年同じ額の元金を返すものとして計算しています)。
| 住宅ローン控除 | リフォームの税額控除 | |
|---|---|---|
| 差し引かれる額 | 10年間の合計で約35万円 | 住みはじめた年に40万円 |
| 差し引く税 | 所得税(残った分は翌年度の住民税から) | その年の所得税 |
税額控除は、250万円×10%=25万円に、300万円×5%=15万円を足した40万円です。5%の対象は、上限を超えた50万円とほかの工事700万円の合計ですが、標準的な費用の額の300万円までになります。
この例では、税額控除のほうが約5万円多くなります。ただし、税額控除は、その年に納める所得税の額を超えて差し引かれることはありません(国土交通省)。いっぽう、ローンが大きく、返済期間が長いほど、住宅ローン控除の合計は増えます。同じ計算で、工事費もローンも1,600万円なら約71万円になります。
補助金を受けたら、その額を差し引いてから計算します
国や自治体の補助金を受けた場合、税額控除は、標準的な費用の額から補助金の額を差し引いた額で計算します。住宅ローン控除も、工事費から補助金の額を差し引いた額が上限になります(国税庁)。
先の例で、台所とトイレの工事に補助金を100万円受けると、標準的な費用の額は200万円として計算し、200万円×10%+200万円×5%=30万円になります。この場合は、住宅ローン控除の約35万円のほうが多くなります。
耐震改修の控除は、住宅ローン控除と両方受けることができます
1981年5月31日以前に建てられた家を、いまの耐震基準に合うように改修した場合の「住宅耐震改修特別控除」は、住宅ローン控除と両方受けることができる、と国税庁は説明しています。控除額は、耐震工事の標準的な費用の額(上限250万円)の10%で、あわせて行ったほかの工事の5%も加わります。
また、バリアフリーの工事は、50歳以上の方や、65歳以上の親族と同居している方などが対象で、多世帯同居改修工事とあわせて税額控除を受けることもできます(国税庁)。
固定資産税の減額は、所得税の控除とは別の制度です
省エネ・バリアフリー・耐震の改修をした住宅は、翌年度の固定資産税が減額される制度もあります(省エネ・バリアフリーは3分の1、耐震は2分の1。国土交通省)。国土交通省が住宅ローン控除と同時に使うことができないとしているのは、所得税の税額控除のほうになります。
ただし、台所やトイレを増やす多世帯同居改修工事には、固定資産税の減額はありません。減額を受けるには、工事の完了後3か月以内に申告する必要があります(東京都の場合)。条件は、お住まいの市区町村のホームページで確かめてみてください。
最初の確定申告の前に、2つの控除額を並べてみてください
どちらが多くなるかは、ローンの額、補助金、工事の中身、その年の所得税の額によって変わってきます。一度申告すると選び直すことはできないので、最初の確定申告の前に、両方の控除額を並べて書き出してみてください。
工事が控除の対象になるかは、増改築等工事証明書を発行する建築士などに確かめてください。迷うときは、国税庁の電話相談センター(国税相談専用ダイヤル 0570-00-5901、所得税は「1」番)に聞いてみる方法もあります。
次回は、親がリフォーム代を負担するときに、一定の額まで贈与税がかからない特例について書きたいと思います。

コメント