前回は、実家を二世帯向けにリフォームするとき、住宅ローン控除とリフォームの税額控除のどちらを選ぶか、という話を書きました。
今回は予告どおり、親がリフォーム代を負担するときに、一定の額まで贈与税がかからない特例について書きたいと思います。はじめにお伝えしたいのは期限です。この特例は、いまの法律では2026年12月31日までに受けた贈与が対象です。情報は2026年9月時点のものです。
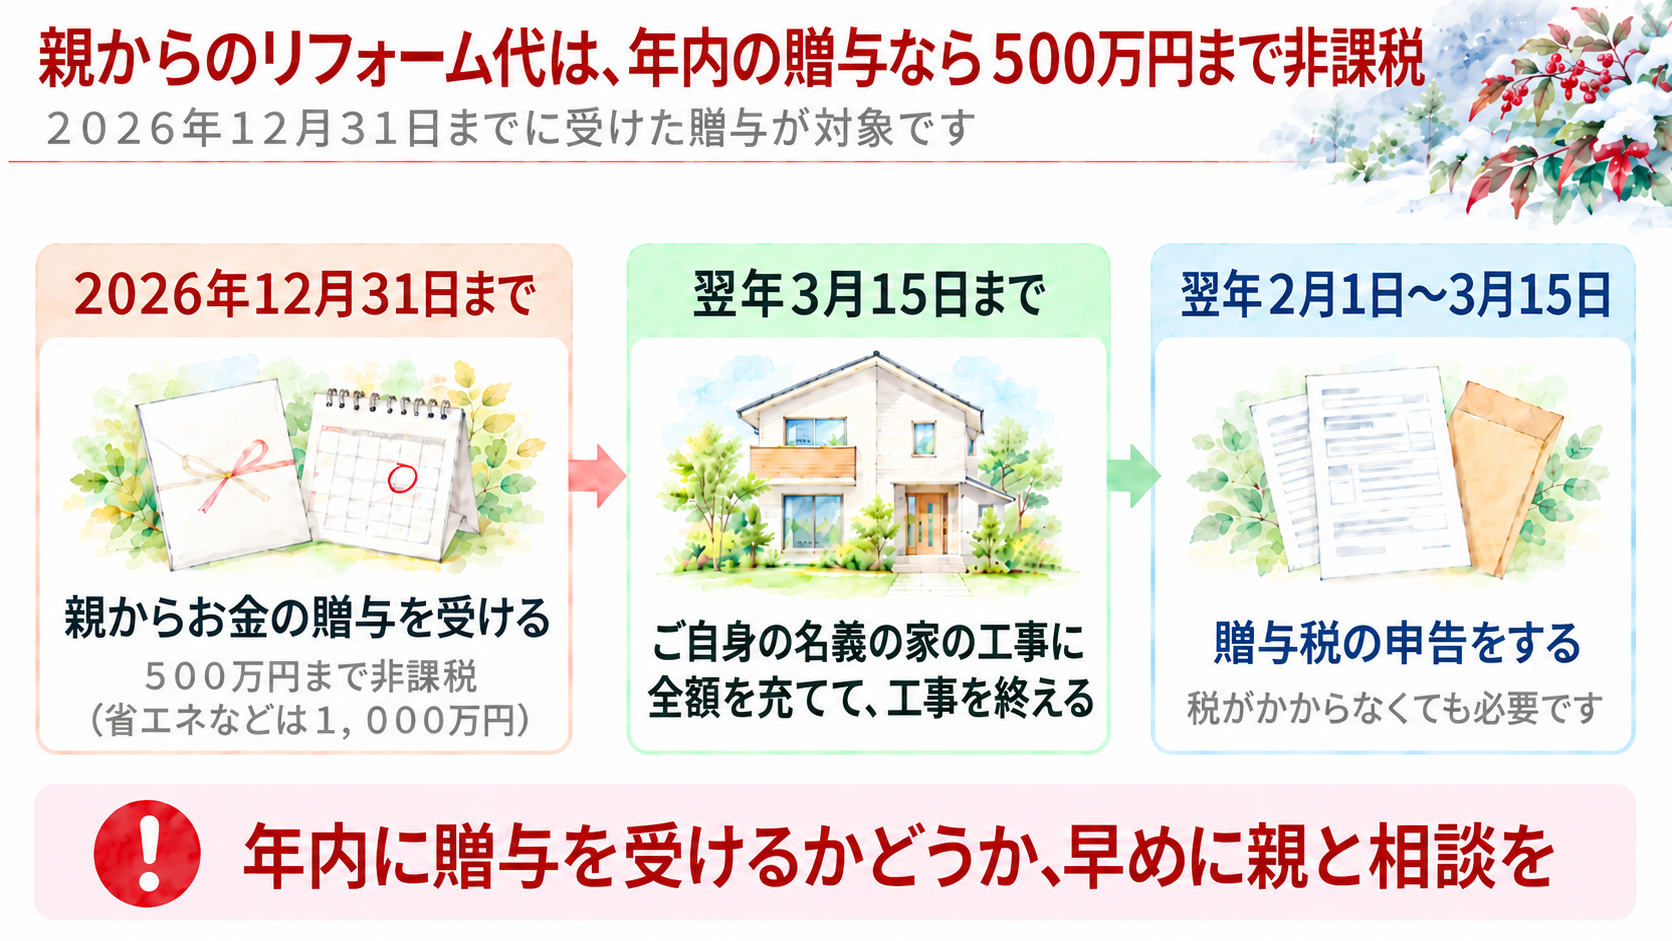
親から受け取ったリフォーム代は、500万円まで贈与税がかかりません
国税庁の正式な名前は「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」です。家を建てたり買ったりするときの特例として知られていますが、増改築の費用にも使うことができます。
贈与税がかからない額は、受け取る人ごとに500万円までです。工事によって、省エネ・耐震・バリアフリーのいずれかの基準を満たす住宅になり、そのことを建築士などが発行する「増改築等工事証明書」などで証明した場合は、1,000万円までになります(国税庁)。
また、この特例で贈与税がかからなかった額は、親が亡くなったときに、相続税の計算で相続財産に足し戻す必要はありません(国税庁)。
対象は、ご自身の名義の家屋の工事です
この特例は、贈与を受けた人が所有している家屋の工事の費用に充てた場合が対象です(租税特別措置法第70条の2)。
「親の家(実家)をもらう前に」の1回目で、リフォームの前に建物の名義を子に移す話を書きました。建物が親の名義のままでは、この特例を使うことはできません。また、国税庁は、親の名義の建物に子が費用を負担して増築した場合、親が子から利益を受けたとして贈与税がかかる、としています。
さらに、国税庁は増改築の条件を、ご自身が「所有し、かつ、居住している家屋」に対して行われた工事と説明しています。加えて法律にも、「居住の用に供している住宅用の家屋」について行う増改築等と書かれています。また、工事のあと、贈与を受けた年の翌年3月15日までに住むこと、または、その後すぐに住むことが確実なことという条件もあります。翌年12月31日までに住んでいないときは、原則として特例を使うことはできず、修正申告が必要になります(国税庁)。実家に戻る前に工事をする場合は、この条件に当たらないおそれがあります。この特例を使うことができるかは、工事の前に、国税庁の電話相談センター(国税相談専用ダイヤル 0570-00-5901、贈与税は「3」番)に確かめてみてください。書類や事実関係を見てもらう必要があるときは、税務署の面接相談(電話で予約)もあります。
主な条件は、次のとおりです
- 父母や祖父母からの贈与であること(配偶者の父母は、養子縁組をしていなければ対象になりません)
- 贈与を受けた年の1月1日に18歳以上で、その年の合計所得金額が2,000万円以下(工事のあとの床面積が40平方メートル以上50平方メートル未満の場合は1,000万円以下)であること
- 工事費が100万円以上で、その2分の1以上がご自身の住む部分の工事であること
- 工事のあとの床面積が40平方メートル以上240平方メートル以下で、その2分の1以上にご自身が住むこと
- 贈与を受けた年の翌年3月15日までに、受け取ったお金の全額を充てて、工事を終えること
対象になるのは、工事の請負代金です。登録免許税や不動産取得税などに充てた分は、対象になりません(国税庁)。
二世帯で住む家では、床面積の2分の1以上にご自身が住むといえるかも確かめる必要があります。床面積が240平方メートルを超える大きな家は、対象になりません。
贈与税がかからなくても、申告が必要です
特例を使うには、贈与を受けた年の翌年2月1日から3月15日までに、贈与税の申告書を税務署に提出する必要があります。受け取った額が500万円以下で、贈与税がかからない場合も同じです(国税庁)。申告書には、戸籍の謄本や工事の契約書の写しなどを添えます。
暦年課税の110万円とあわせることができます
この特例は、通常の贈与(暦年課税)の基礎控除110万円とあわせて使うことができます(国税庁)。
たとえば、2026年中に親から600万円を受け取り、実家のリフォームに充てたとします(仮定の金額です。省エネなどの基準を満たさない工事で、その年にほかの贈与は受けていないとします)。600万円のうち500万円はこの特例で、残りの100万円は暦年課税の基礎控除の範囲内なので、合わせて贈与税はかかりません。
600万円の内訳は、次のとおりです。
- 500万円:住宅取得等資金の贈与の非課税で、贈与税はかかりません
- 100万円:暦年課税の基礎控除(110万円まで)の範囲内で、贈与税はかかりません
- 合計600万円:贈与税は0円です(ただし、特例を使うための申告は必要です)
相続時精算課税(2,500万円まで贈与税がかからない制度)とあわせることもできます。住宅のための資金の贈与なら、親が60歳未満でも選ぶことができます。ただし、一度選ぶと、その親からの贈与は、あとから暦年課税に戻すことはできません(国税庁)。
住宅ローン控除は、特例を使った額を差し引いた工事費で計算します
残りの工事費をローンでまかなう場合は、前回書いた住宅ローン控除に関わってきます。この特例を使った額は、住宅ローン控除の計算で、工事費から差し引かれます(国税庁)。
先の例で、工事費が1,000万円なら、住宅ローン控除の計算に使う工事費は、特例を使った500万円を差し引いた500万円です。年末のローン残高と、この500万円の少ないほうに0.7%をかけることになります。この特例を使った額が大きいほど、住宅ローン控除の計算に使う工事費は少なくなります。
親が工事会社へ直接支払う場合は、事前に確かめてください
この特例は、工事の代金に充てるためのお金の贈与を受けた場合が対象です(国税庁)。親が工事会社へ直接支払う形については、国税庁のタックスアンサー(No.4508)には説明がありません。迷わずに済むのは、親から子の口座にお金を移し、子が工事会社へ支払う形です。直接支払いを考えている場合は、先ほどの国税庁の電話相談センターに確かめてみてください。
年内に贈与を受けるかどうか、早めに親と相談を
いまの法律では、2027年1月1日以後に受けた贈与は、この特例の対象になりません。工事が来年になる場合も、贈与を受けるのが年内で、翌年3月15日までに受け取ったお金の全額を充てて工事を終えれば、ほかの条件を満たす限り対象になります。工事の完成が2027年3月15日より後になる見込みなら、年内に贈与を受けても対象になりません。
名義を移す時期、工事の時期、実家に戻る時期によって、この特例を使うことができるかが変わってきます。ご自身の場合は、早めに親と相談してみてください。迷うところは、国税庁の電話相談センターで確かめることができます。

コメント